


 Максим Бочаров
Каждую осень повторяется один и тот же сюжет. Маркетолог приносит на совещание таблицу с цифрами на следующий год, финансовый директор вычеркивает треть, а собственник задает единственный вопрос: «Что мы за эти деньги получим?» Если ответа в рублях нет, бюджет урезают, и весь следующий год отдел работает в режиме экономии.
Хорошая новость в том, что эту встречу можно выиграть заранее. Для этого маркетинговый бюджет нужно считать не от желаемой суммы, а от целей компании по выручке и от реальной экономики привлечения клиента. Ниже разберем, как это сделать для 2027 года: какие внешние факторы заложить, каким методом считать, из чего складывается структура маркетингового бюджета и как подготовить его защиту, чтобы с вами говорили о цифрах, а не о вкусах.
Почему бюджет «как в прошлом году плюс 10%» не работает
Самый распространенный подход, когда идет планирование маркетингового бюджета, — взять прошлогодние траты и добавить процент на инфляцию. Он быстрый, понятный бухгалтерии и почти всегда ошибочный.
- Переносит прошлые ошибки. Если в 2026 году треть бюджета маркетинга ушла в канал, который не дал ни одной сделки, эта треть спокойно перекочует в 2027-й.
- Не связан с целями. Компания планирует вырасти на 25%, а бюджет на маркетинг вырос на 10%. Откуда возьмутся недостающие клиенты, никто не объясняет.
- Не учитывает изменения рынка. Налоговая нагрузка, цена клика, доступность площадок меняются каждый год, и «плюс 10%» может оказаться как избыточным, так и недостаточным.
- Его трудно защитить. На вопрос «почему именно столько» остается ответ «так было в прошлом году», а это не аргумент для финансового директора.
Прошлый год нужен как источник фактов: сколько стоил лид в каждом канале, сколько лидов дошло до сделки, какой был средний чек. Но саму сумму надо собирать заново.

Практика показывает, что самый опасный дефект модели «прошлый год +10%» проявляется при масштабировании. При увеличении бюджета предельная выработка каналов снижается: первые 100 лидов из контекста могут стоить 3000 рублей, а следующие 50 — уже 6000 рублей из-за необходимости выходить в более широкую аукционную выдачу. Поэтому при планировании роста рассчитывайте не среднюю, а предельную стоимость лида (CPL) для каждого дополнительного объема.
Что изменится в 2027 году и как это заложить в расчет
До того как считать каналы, стоит учесть внешние условия. Они влияют на итоговую сумму сильнее, чем кажется.
НДС и порог для упрощенки
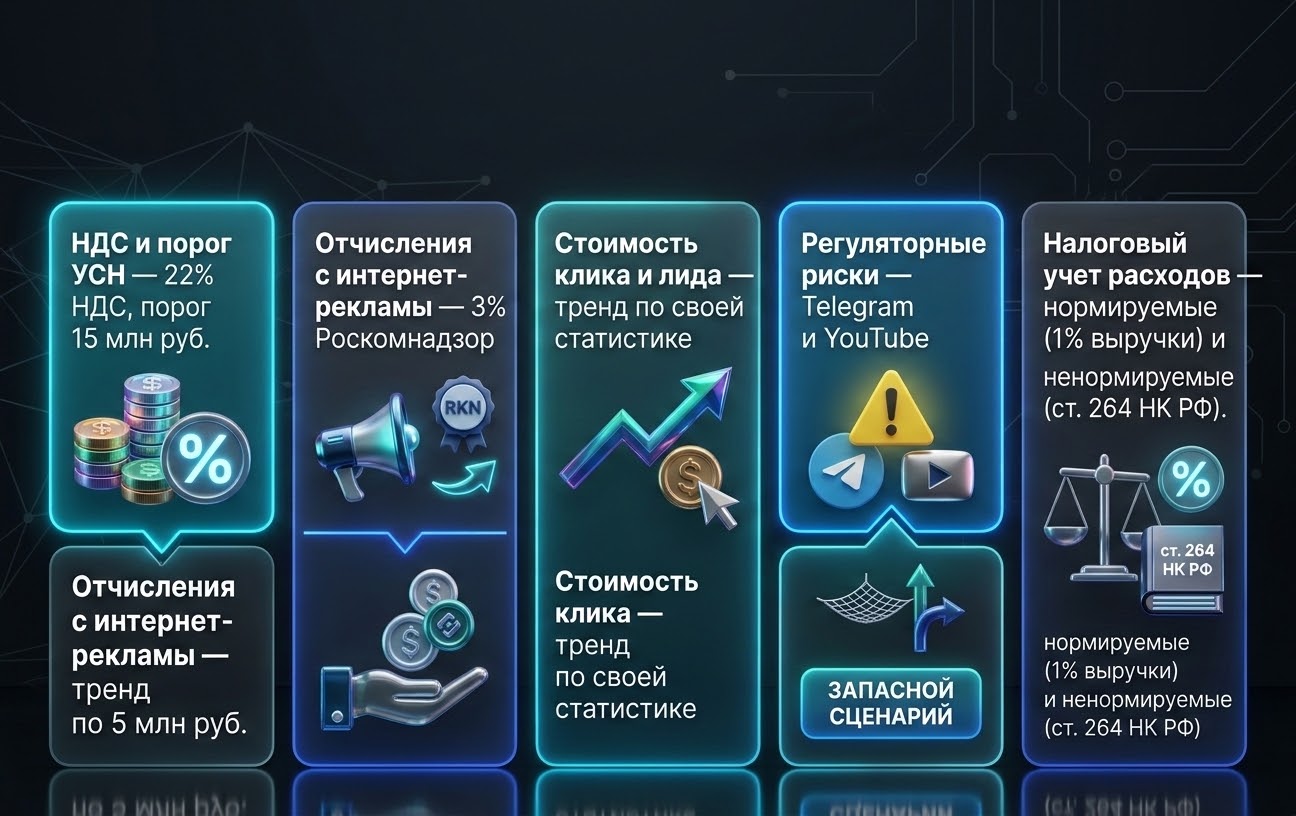
С 1 января 2026 года базовая ставка НДС выросла с 20% до 22%, и в 2027 году она сохраняется. Для компаний на УСН важнее другое: порог дохода, при котором можно не платить НДС, снижается. В 2027 году он составляет 15 млн рублей, а с 2028 года — 10 млн. Если ваш доход за 2026 год превысил 15 млн, с января компания становится плательщиком НДС.
Для бюджета это означает простую вещь: заранее договоритесь с финансовым отделом, в каких цифрах вы планируете — с НДС или без. Для плательщика НДС входящий налог с рекламы и услуг подрядчиков обычно принимается к вычету. Для компании, которая НДС не платит, он становится частью расходов на продвижение. Разница в 22% способна съесть все запланированное увеличение бюджета.
Отчисления 3% с интернет-рекламы
С 1 апреля 2025 года рекламные системы, площадки и посредники перечисляют 3% от доходов с интернет-рекламы, а администрирует эти платежи Роскомнадзор. Рекламодатель напрямую их не платит, если только не покупает рекламу у иностранного исполнителя. Однако эти отчисления уже сидят в ценах и комиссиях подрядчиков, и в 2027 году ждать их отмены не стоит.
Стоимость клика и лида
Надежного публичного прогноза, на сколько подорожает клик в 2027 году, нет: оценки агентств сильно расходятся. Поэтому вместо чужих прогнозов возьмите собственные данные. Выгрузите стоимость клика и стоимость лида по своим кампаниям помесячно за 18–24 месяца, посмотрите на тренд и заложите его в базовый сценарий. Если истории нет, планируйте с запасом и проверяйте цифры после первого квартала.
Площадки с регуляторным риском
В марте 2026 года ФАС заявила, что реклама на ресурсах, доступ к которым ограничивает Роскомнадзор, запрещена, и упомянула Telegram и YouTube. Одновременно ведомство объявило переходный период: до конца 2026 года меры ответственности применять не будут. Что произойдет с 2027 года, пока не ясно. Если эти площадки занимают заметную долю ваших расходов на рекламу, закладывайте для них отдельную строку и запасной сценарий: куда перераспределить деньги, если размещение придется остановить.
Нормируемые и ненормируемые расходы на рекламу
Этот вопрос финансовый директор задаст почти наверняка. По статье 264 Налогового кодекса расходы на рекламу в интернете, СМИ, наружную рекламу, выставки, каталоги и брошюры для налога на прибыль учитываются в полном объеме — это ненормируемые расходы на рекламу. Прочие виды, например призы при розыгрышах, относятся к нормируемым расходам на рекламу и принимаются в пределах 1% выручки. Отдельно уточните, как ваша бухгалтерия учитывает услуги агентства, контент и разработку сайта.
Прогноз цены клика без своей статистики почти бесполезен: в одной нише клик за год заметно дорожает, в другой почти не меняется, а иногда растет не клик, а доля нецелевых обращений. Поэтому при расчете мы берем помесячную стоимость именно целевого лида и сверяем ее с CRM. Спам, дубли и звонки поставщиков убираем заранее, иначе конверсия в сделку получается заниженной, план по лидам раздувается, а вместе с ним и бюджет.

Методы расчета маркетингового бюджета
Как рассчитать бюджет на рекламу и продвижение? Есть несколько методов формирования рекламного бюджета, и у каждого своя область применения.
| Метод | Как считают | Когда подходит | Слабое место |
|---|---|---|---|
| Процент от выручки | Фиксированная доля от плана продаж | Стабильный бизнес без амбициозных целей роста | Бюджет зависит от продаж, хотя должно быть наоборот |
| От прошлого года | Прошлые траты плюс индексация | Быстрая оценка порядка цифр | Переносит ошибки и не связан с целями |
| По конкурентам | Ориентир на траты лидеров рынка | Выход в новую нишу, где нет своих данных | Чужие траты почти невозможно узнать точно |
| По задачам | Сумма стоимости всех запланированных работ | Проекты с понятным набором работ: запуск сайта, ребрендинг | Легко набрать задач больше, чем нужно бизнесу |
| От цели | Воронка продаж в обратную сторону: от выручки к лидам и деньгам | Компании, которым нужен прогнозируемый рост | Нужны данные о конверсиях и среднем чеке |
На практике мы рекомендуем считать от цели, а остальные методы использовать для проверки. Если расчет от цели дает сумму втрое больше, чем «процент от выручки», это повод либо пересмотреть план продаж, либо искать каналы с более дешевым привлечением.
Сколько тратить на маркетинг в процентах от выручки
Это один из самых частых вопросов, и честный ответ на него — универсальной нормы нет. Доля зависит от маржинальности, длины сделки, стадии развития компании и конкуренции в нише. Производителю с долгой сделкой и высоким чеком и интернет-магазину с низкой маржой нужны совершенно разные цифры. Поэтому вопрос «сколько тратить на рекламу» правильнее заменить другим: какую стоимость привлечения клиента бизнес может себе позволить и сколько клиентов ему нужно.
Как рассчитать бюджет от цели: пошаговый пример
Разберем расчет на условном примере B2B-компании. Цифры подставьте свои: главное — логика.
- Цель по выручке от новых клиентов. Компания планирует получить 60 млн рублей от новых клиентов в 2027 году. Выручку от постоянных клиентов считаем отдельно, она не должна раздувать маркетинговый план.
- Количество сделок. Средний чек первой сделки 1,5 млн рублей, значит, нужно 40 новых клиентов.
- Количество лидов. По данным CRM, из обращений в сделку переходит 8%. Чтобы получить 40 сделок, нужно 500 целевых лидов.
- Допустимая стоимость клиента. Маржинальность 30%, то есть одна сделка дает 450 тысяч маржинальной прибыли. Руководство готово тратить на привлечение не больше 30% от нее, значит, потолок стоимости привлечения клиента — 135 тысяч рублей.
- Потолок стоимости лида. При конверсии 8% лид может стоить не дороже 10,8 тысячи рублей, а все расходы на привлечение новых клиентов — не больше 5,4 млн рублей в год.
- Распределение по каналам. Смотрим, сколько лидов и по какой цене давал каждый канал в прошлом году, и раскладываем 500 лидов.
- Инфраструктура и резерв. Добавляем расходы на сайт, аналитику, контент и закладываем резерв на тесты и колебания цен.
Так может выглядеть распределение для нашего примера:
| Канал | Лидов в год | Расходы в год, руб. | Стоимость лида, руб. |
|---|---|---|---|
| Контекстная реклама на поиске | 200 | 1 400 000 | 7 000 |
| РСЯ и ретаргетинг | 80 | 400 000 | 5 000 |
| SEO-продвижение | 150 | 1 440 000 | 9 600 |
| Карты и справочники | 30 | 180 000 | 6 000 |
| Рассылки и работа с базой | 40 | 360 000 | 9 000 |
| Итого по каналам | 500 | 3 780 000 | 7 560 |
К этой сумме добавляем доработку сайта и аналитики, например 600 тысяч рублей, и резерв около 10%. Получается примерно 4,8 млн рублей. Это меньше потолка в 5,4 млн, а значит, план реалистичен и у компании остается запас по экономике. Так и выглядит расчет рекламного бюджета, который можно защищать: каждая строка опирается на факт прошлого года или на понятное допущение.
Если стоимость лида по каналам выше потолка, у вас три варианта: снизить цель, повысить конверсию в продажу или искать более дешевые источники. Подробнее о том, как правильно считать стоимость привлечения, мы писали в статье про CAC в производственной компании, а о прогнозе для отдельной рекламной компании — в материале про бюджет кампании в Яндекс Директе.
Структура маркетингового бюджета: из чего он состоит
Формирование маркетингового бюджета не заканчивается на итоговой сумме. Даже правильно рассчитанный бюджет легко потерять, если в нем нет структуры. Удобно делить расходы на пять блоков.
- Рабочие каналы. То, что уже приносит клиентов: контекстная реклама, SEO-продвижение, реклама на картах, работа с базой. Здесь основная часть денег.
- Тесты. Новые каналы и форматы с ограниченным бюджетом и заранее заданным критерием успеха, например реклама в VK или новый сегмент аудитории.
- Инфраструктура. Сайт, сквозная аналитика, CRM, контент. Эти расходы не приводят лиды напрямую, но без них дорожают все остальные каналы.
- Команда и подрядчики. Штатные специалисты, агентство, фрилансеры, сервисы и подписки.
- Резерв. Запас на рост цен, сезонные пики и удачные тесты, которые нужно быстро масштабировать.
Популярный ориентир для распределения между рабочими каналами, тестами и экспериментами — 70/20/10. Это не закон, а точка отсчета: компании, которая только выходит на рынок, тестов нужно больше, устойчивому бизнесу — меньше.
Второй срез — по времени. Разбейте годовой бюджет по кварталам и месяцам с учетом сезонности спроса. Равные суммы на каждый месяц почти всегда означают, что в сезон денег не хватает, а в спад они тратятся впустую. Такая помесячная разбивка по каналам и есть медиаплан, который потом становится рабочим документом для команды.

Как обосновать бюджет перед руководством
Обоснование бюджета — это не презентация планов маркетинга, а ответ на вопрос «что бизнес получит за эти деньги и как мы поймем, что они работают». Вот из чего складывается сильная защита.
Говорите на языке денег
Пока затраты на маркетинг выражены в кликах, охватах и позициях, руководство видит в них расход, а не вложение. Руководителю нужны другие цифры: выручка, маржа, стоимость привлечения клиента и окупаемость маркетинга. Каждую крупную строку бюджета переведите в эти показатели: сколько стоит, сколько лидов и сделок дает, какую выручку приносит. Про связь показателей с прибылью подробно рассказываем в статье о ROMI, ROI, ROAS и LTV.
Покажите три сценария
Вместо одной суммы принесите три варианта:
- минимальный — сохранить текущий поток клиентов, без роста;
- базовый — выполнить план продаж;
- рост — что даст дополнительный бюджет на продвижение и при каких условиях он окупится.
Так обсуждение уходит от вопроса «можно ли урезать» к вопросу «какой результат мы выбираем». А заодно становится видно, что именно потеряет компания, если бюджет сократят.
Договоритесь о правилах перераспределения
Финансового директора больше всего беспокоит риск потратить деньги впустую. Снимите этот страх заранее: пропишите контрольные точки и правила. Например, если стоимость лида в канале два месяца подряд выше потолка, бюджет канала уменьшается и переходит в те каналы, которые укладываются в план. Если тест не выполнил критерий за квартал, он закрывается.
Зафиксируйте обязательства продаж
Маркетинг отвечает за лиды, но выручку они приносят только после работы отдела продаж. В обосновании стоит прописать, с какой скоростью обрабатываются заявки и как фиксируются причины отказов. Иначе в конце года все промахи спишут на «плохие лиды».

На защите бюджета чаще всего проваливаются не из-за суммы, а из-за отсутствия контроля. Руководство готово выделить деньги, если видит, когда и по каким цифрам будет понятно, что они работают. Поэтому вместе с бюджетом мы приносим календарь отчетности: ежемесячный отчет по лидам и стоимости, квартальный пересмотр распределения по каналам, полугодовая сверка с продажами. После такой встречи разговор обычно идет уже не о том, сколько урезать, а о том, когда добавить.
Отчетность, которой поверят
Последний аргумент — прозрачность. Если сейчас вы не можете показать путь от рекламы до сделки, заложите в бюджет настройку веб-аналитики и отчетности под задачи руководства. Это небольшая строка, которая окупается доверием ко всем остальным.
Что положить в документ на защиту бюджета
Защита бюджета проходит быстрее, когда все цифры собраны в одном коротком документе. Обычно хватает пяти-семи страниц или слайдов:
- Итоги 2026 года: расходы на маркетинг по каналам, лиды, сделки, выручка, стоимость клиента.
- Цели на 2027 год и расчет от цели: выручка, сделки, лиды, допустимая стоимость лида.
- Внешние факторы: налоги, ожидаемый рост цен, площадки с риском.
- Распределение бюджета по каналам и месяцам.
- Три сценария и результат каждого.
- Правила перераспределения и контрольные точки.
- Требования к смежным отделам: продажи, производство, финансы.
Если стратегия продвижения еще не сформулирована, начинать лучше с нее: бюджет без стратегии превращается в список расходов. В этом помогает разработка digital-стратегии.
Ошибки, из-за которых бюджет режут или он не работает
- Считать от желаемой суммы, а не от цели. Такой бюджет нечем защищать.
- Смешивать новых и постоянных клиентов. Выручка от постоянных клиентов делает стоимость привлечения искусственно низкой.
- Распределять деньги равномерно по месяцам. Сезонность съедает эффект.
- Не закладывать резерв. Без него рекламный бюджет при любом росте цен заканчивается к осени, и кампании приходится останавливать.
- Забыть про НДС и налоговый учет. Сумма в таблице маркетинга не совпадает с суммой в финансовом плане, и доверие к расчету падает.
- Не договориться о правилах заранее. Тогда любое отклонение от плана становится поводом урезать бюджет.
Подведем итог
План маркетинга на год начинается не с таблицы каналов, а с цели по выручке. Чтобы рассчитать маркетинговый бюджет на 2027 год и защитить его, нужно:
- учесть внешние условия: НДС 22%, новый порог для упрощенки, отчисления с интернет-рекламы, рост цены клика и риски отдельных площадок;
- посчитать бюджет от цели через воронку и допустимую стоимость клиента, а другие методы использовать для проверки;
- разложить деньги по рабочим каналам, тестам, инфраструктуре и резерву, а затем по месяцам с учетом сезонности;
- прийти на защиту с тремя сценариями, правилами перераспределения и календарем отчетности.
Если нужна помощь с расчетом, распределением и контролем расходов на продвижение, посмотрите, как устроен наш комплексный digital-маркетинг. А начать можно с бизнес-разбора: посмотрим на вашу воронку и экономику привлечения и поможем собрать бюджет на 2027 год, который не стыдно защищать.

 Telegram-канал основателя агентства Webolution


 Подписаться на канал


